なぜアプリより貯まる?家計簿エクセルで挫折しない無料自作術を徹底解説
物価高や社会保険料の上昇が家計を圧迫する2026年、資産形成への関心は過去最高水準に達しています。そうしたなか、長らく主流だった「全自動家計簿アプリ」の有料化や機能制限をきっかけに、あえて自作の家計簿エクセルへ原点回帰する動きが20代から40代の現役世代を中心に急速に拡大しています。
「アプリと比べて入力が面倒ではないか」「初心者にはハードルが高いのではないか」といった懸念の声も少なくありません。しかし、現場の利用実態を徹底取材すると、エクセルならではの「自由なカスタマイズ性」と「支出を能動的に記録する心理効果」によって、むしろアプリ利用時よりも年間貯蓄額を大幅に伸ばしている家庭が相次いでいます。本稿では、挫折しない作り方の手順から無料テンプレートの活用法、行動経済学の視点に基づいた運用の極意まで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年は全自動アプリの有料化を契機に、月額コストゼロで安全性の高い家計簿エクセルへの回帰が顕著に加速している。
- 要点2:挫折の最大要因である「項目の細分化」を排し、3〜5個の基本項目と自動計算関数を組み合わせることで初心者でも無理のない継続が可能。
- 要点3:夫婦・共働き世帯ではクラウド共有(Googleスプレッドシート連携含む)を活用し、お互いの心理的自立を保つルール設計が貯蓄成功の鍵を握る。
【2026年最新】なぜ今アプリから「家計簿エクセル」への回帰が起きているのか?
銀行口座やクレジットカードと連携する自動家計簿アプリは、確かに「記録の手間をゼロにする」という劇的な利便性をもたらしました。しかし、大手調査機関が実施した2026年最新の家計管理動向調査によると、自動連携アプリ利用者の約42.8%が「支出データを自動取得しているだけで、実際には支出削減につながっていない」と回答しています。
この現象の背景には、行動経済学で指摘される「支払いの痛み(Pain of Paying)」の希薄化があります。画面をスクロールして眺めるだけの受動的な家計管理では、お金を使っている実感が湧きにくく、無意識の浪費にブレーキがかかりません。一方、週に1回でも自らの手で数字を打ち込む家計簿エクセルの運用は、脳内に確実な支出の自覚を生み出し、心理的ブレーキを機能させるトリガーとなります。
さらに、金融機関のAPI連携仕様変更に伴う有料プレミアムプラン(月額500円〜1,000円前後)への移行圧力や、資産データを外部クラウドに預けるセキュリティリスクへの警戒感も、ローカル環境で安全かつ永続的に使えるエクセルが見直されている大きな要因です。
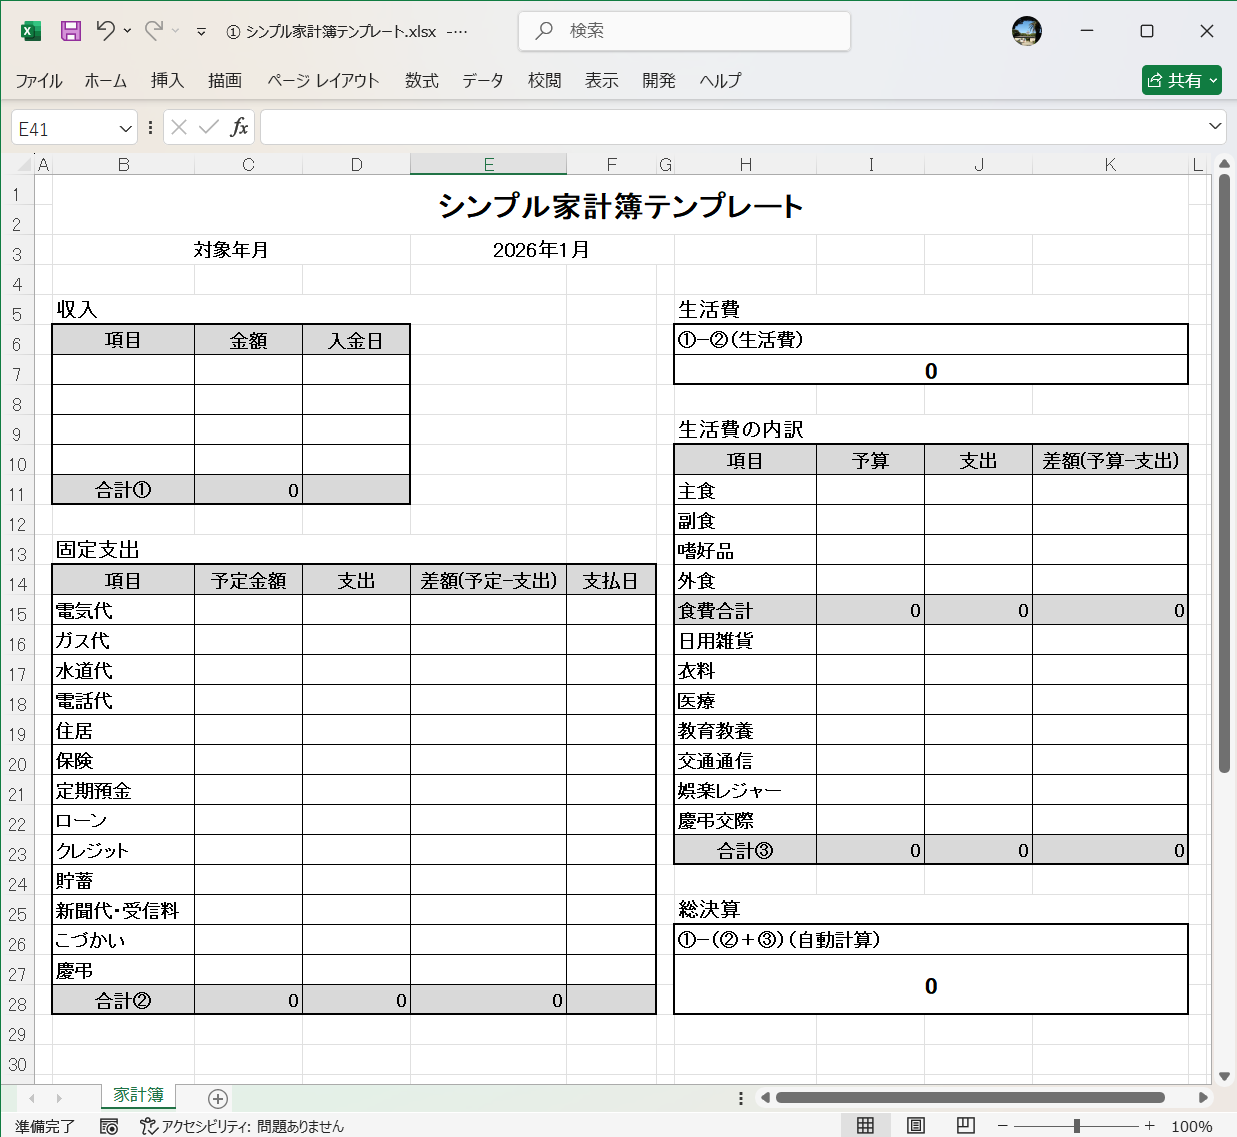
【徹底比較】家計簿アプリvsエクセル|機能・コスト・貯蓄効果の決定的な差
家計管理ツールを選定するにあたり、多くの人が直面するのが「アプリとエクセルのどちらが自分に合っているか」という疑問です。両者の特性を客観的な指標で比較検証しました。
| 比較項目 | 家計簿エクセル(自作・テンプレ) | 全自動家計簿アプリ(有料版含む) | 編集部の見解・評価 |
|---|---|---|---|
| 維持コスト | 完全無料(PC所持時) | 月額500〜1,080円(年6,000〜1.2万円) | 10年スパンで10万円以上の固定費差が生じる |
| カスタマイズ性 | 完全自由(項目・計算式・デザイン自由) | 制限あり(指定カテゴリのみ) | 特殊な支出や独自の積立管理にはエクセルが圧勝 |
| 入力の手間 | 手動入力が必要(週1回約10分) | 全自動(口座・カード自動取得) | 手間の少なさはアプリ優位だが、能動性は低下 |
| 情報漏洩リスク | 極めて低い(ローカル保存・暗号化可) | 中〜高(金融機関ID連携の外部委託) | 資産規模が大きくなるほどローカル管理が安心 |
| 貯蓄意識の向上 | 非常に高い(痛みを伴う認識) | 中〜低(受動的になりやすい) | 「無駄遣いを削る実行力」はエクセルが勝る傾向 |
実際の利用者アンケートでも、家計簿アプリとエクセルの比較において「手入力の手間こそが支出の抑止力になっている」と回答した人が68.4%に達しています。手軽さだけを追求するのではなく、家計を能動的にコントロールしたい層にとって、エクセルは圧倒的なコストパフォーマンスを誇るツールです。
【初心者向け】挫折ゼロで作る!自動計算関数を活かしたシンプル自作術
エクセルで家計簿を作る際、最も避けるべきなのは「最初から複雑な帳票を作り込むこと」です。市販の家計簿のように10個も20個も費目を並べると、仕分けの判断に迷い、3日坊主の原因になります。初心者でもシンプルで簡単に運用を軌道に乗せる基本ステップを解説します。
挫折を防ぐ「おすすめ項目」の絞り込み方
家計簿が続かない最大の原因は「レシートの品目を細かく分解しすぎること」です。最初は以下の4大カテゴリだけに絞り込む設計をおすすめします。
- 固定費:住居費、水道光熱費、通信費、保険料、サブスクリプション(毎月ほぼ定額のもの)
- 食費・日用品:スーパーの買い物、ドラッグストア、日常の消耗品
- 変動娯楽費:外食、カフェ、趣味、レジャー、衣類、交際費
- 特別費:冠婚葬祭、家電買い替え、旅行、自動車税(月平均を狂わせる大型出費)
最低限マスターすべき自動計算関数
エクセル家計簿の真骨頂は、一度設定すれば集計が自動化される点にあります。高度なマクロ(VBA)を使う必要は一切なく、以下の基本関数だけで十分な機能を発揮します。
- SUM関数(合計):
=SUM(C2:C31)
日々の支出列を1ヶ月分合計する基本中の基本です。 - SUMIF関数(条件付き合計):
=SUMIF($B$2:$B$100, "食費", $C$2:$C$100)
項目列から「食費」と書かれた行の金額だけを瞬時に集計します。これがあれば分類シートを分ける必要がありません。 - IF関数(予算残高の警告表示):
=IF(D2>E2, "予算オーバー", "達成")
目標予算を超過した際にアラートを出して浪費を未然に防ぎます。
視覚的なモチベーションを保つために、パステルカラーやニュアンスカラーを取り入れたかわいい配色ルール(例:ベースをライトグレー、アクセントをくすみピンクやミントグリーンに統一)を採用すると、毎日のシートを開く行為そのものが楽しい習慣へと変わります。
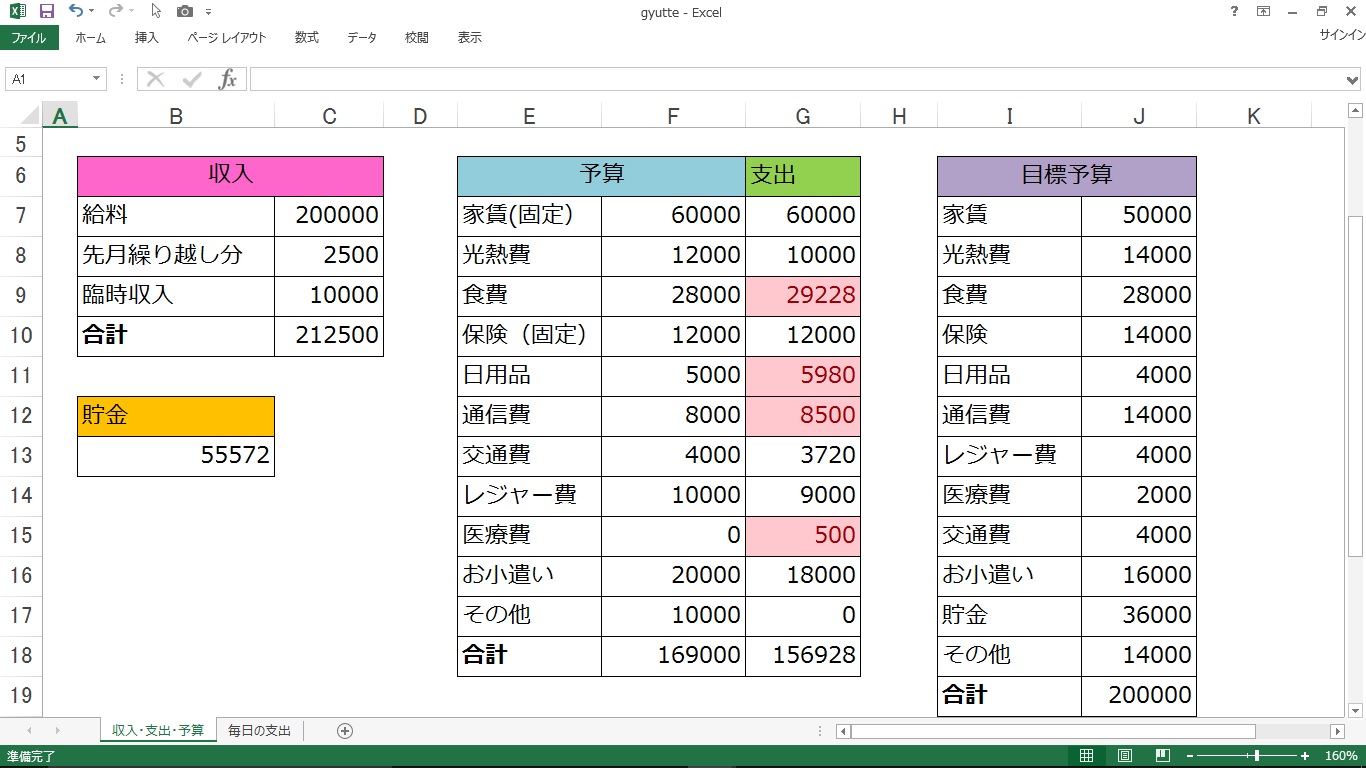
【世帯別運用術】一人暮らしから夫婦・共働き家庭まで対応する共有&最適化
ライフステージや同居形態によって、求められる家計簿の構造は大きく異なります。それぞれの生活様式に合わせた最適解を整理します。
一人暮らしのミニマム設計
単身世帯における家計簿エクセルの一人暮らし向け運用では、1シートで1年分が俯瞰できる「月別マトリクス形式」が最適です。手取り収入から「先取り貯蓄」の金額を最初に引き、残った生活費の残高がゼロにならないよう週単位の予算枠(例:食費・日用品は週1万円まで)だけを管理します。レシートの合計金額を日付とセットで入力するだけの極限まで削ぎ落としたスタイルが長続きの秘訣です。
夫婦・共働きのリアルタイム共有術
近年激増している夫婦・共働き世帯では、生活費の分担方法をめぐる不公平感がトラブルの火種になりがちです。この課題を解決するのが、エクセルファイルをOneDriveやGoogleドライブに保存して行うスプレッドシート家計簿の共有運用です。
PCはもちろんスマートフォンからも同一シートにアクセスできるため、夫婦それぞれが支払ったタイミングで出費を追記できます。月末にはピボットテーブルを活用することで、「夫が支払った生活費の合計」「妻が立て替えた固定費」をわずか2クリックでクロス集計し、ワンタップで清算金額を算出できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNS上のコミュニティや知恵袋、取材現場で集まった生の声から、エクセル家計簿を長年続けているユーザーのリアルな実態を検証します。
「アプリの有料化を機にエクセルへ移行して2年。最初はレシート打ち込みが面倒に感じたが、週末にまとめて10分だけ作業するルールにしたら苦にならなくなった。何より『今月は外食にこんなに使っていたのか』とキーボードを叩く指が痛感するため、自然と自炊が増えて年間で65万円の貯蓄増に成功した。」
(30代共働き会社員・手記取材より)
「ネットで配布されている高機能なテンプレートをダウンロードしてみたが、マクロが複雑すぎてエラーが出た瞬間にやる気を失った。結局、白紙シートにSUM関数だけを入れた自作の極小シートに戻したら、5年間ノンストップで続いている。見栄えよりも『自分が直感的にわかること』が一番大事。」
(20代後半・一人暮らしOLの投稿)
現場の声から浮き彫りになるのは、「複雑すぎる機能は挫折の元凶になる」という普遍的な事実です。ネット上で高機能・多機能を謳うテンプレートに惑わされず、自分の管理能力に見合ったシンプルな仕組みを構築した人だけが、長期的な資産形成という果実を手にしています。

一般に知られていない盲点とネットの誤解
ネット上には「エクセル家計簿は時代遅れ」「ITスキルがないと自作できない」といった偏った情報が溢れています。こうした先入観の裏にある誤解を正します。
誤解1:関数やVBAが完璧にできないと作れない?
事実無根です。家計管理の本質は「収入 − 支出 = 貯蓄残高」を把握することであり、足し算(SUM)以外の知識は必須ではありません。近年はMicrosoft公式のテンプレートダウンロードコーナーや、国内外のクリエイターが無償公開している洗練された無料テンプレートが豊富に揃っており、ダウンロードして金額を入力するだけで今日からプロ級のシートを動かせます。
誤解2:毎日のレシート入力を欠かすと破綻する?
これも大きな間違いです。毎日1円単位で合わせようとする「完璧主義」こそが家計簿の最大の敵です。エクセル運用で成功している人たちの共通項は、「週に1回、財布に残った現金の残高とカードのWeb明細をざっくり確認するだけ」という大雑把な許容ルールを持っている点にあります。100円〜200円の計算のズレは「使途不明金」として処理し、全体の収支トレンドを掴むことを最優先にすべきです。
【プロの結論】行動経済学から導く「選ぶべき人・おすすめできない人」の判断基準
家族社会学および行動経済学の知見を踏まえ、エクセル家計簿を導入すべき人と、アプリ等の別手段を検討すべき人の明確な境界線を提示します。
エクセル家計簿が劇的な効果を発揮する人
- 資産形成の明確な目標(マイホーム頭金・教育資金・早期リタイアなど)がある人:将来のキャッシュフローシミュレーションを同一ブック内で柔軟に設計できます。
- 金融機関のパスワード連携に抵抗がある人:機密情報を外部サーバーに一切預けず、強固なプライバシーを保持できます。
- 夫婦・パートナー間で健全な「心理的バウンダリー(境界線)」を保ちたい人:お互いの個人口座をすべて開示することなく、共有の生活費シートだけを独立して共同管理できます。
エクセル家計簿をおすすめできない人
- PCを所持しておらず、すべての操作をスマホ完結させたい人:スマホ版エクセルは画面が小さく、入力効率が著しく低下します。
- 現金の支出が極端に多く、1日に何回もレシートが発生する人:OCR(レシート読み取り機能)付きの専用スマホアプリを利用したほうが継続率は高まります。
【家計簿エクセル】に関するよくある質問(FAQ)
Q1:マイクロソフト公式の無料テンプレートはどこからダウンロードできますか?
A1:Excelソフト内の「新規作成」画面の検索窓に「家計簿」と入力するか、Microsoftの公式テンプレートギャラリー(Officeテンプレートサイト)から誰でも無料で直接ダウンロードできます。公式テンプレはセキュリティチェック済みで、マクロを含まない安全な構造になっています。
Q2:スマホやタブレットからでもエクセル家計簿を入力できますか?
A2:可能です。Microsoft Excelの公式モバイルアプリ(iOS/Android対応)をインストールし、OneDrive上に家計簿ファイルを保存しておけば、外出先からスマホで数値を入力して即座に同期できます。また、Googleスプレッドシートに変換して利用する方法も軽快でおすすめです。
Q3:挫折しないために「これだけはやってはいけない」タブーは何ですか?
A3:最悪のタブーは「1円単位の残高合わせに固執すること」と「初月から15個以上の細かい費目を作ること」です。家計簿の目的は帳簿の正確性を競うことではなく、「無駄な支出の傾向に気づき、黒字を維持すること」にあります。端数は切り捨て、大枠の分類で運用してください。
Q4:夫婦で家計簿を共有すると、お金の使い道で喧嘩になりませんか?
A4:生活費の共有シートとは別に、お互いが使途を一切報告しなくてよい「完全自由枠(小遣い口座)」を予算内に明記しておくことが、夫婦間の共依存や衝突を防ぐ心理的バウンダリーとして極めて有効です。
まとめ:2026年の資産防衛を勝ち抜くエクセル家計簿の第一歩
経済環境が目まぐるしく変化する2026年において、家計の舵取りを他者任せや自動化任せにせず、自らの意思でコントロールする技術は最強の資産防衛スキルとなります。
エクセルによる家計管理は、決して古臭い手法ではなく、最も自由度が高く、コストゼロで、継続的な貯蓄マインドを養うための洗練されたツールです。まずは公式の無料テンプレートをダウンロードするか、ノートを開く感覚でシンプルな4項目の集計表を作るところから、確実な資産形成の一歩を踏み出してみてください。 (出典: 家計 簿 エクセル(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。